

Déclaration de la taxe sur les enseignes (TPE) : qui et quand
Guide pratique : qui déclare la TPE en mairie, quel formulaire utiliser, délais de dépôt et paiement, contestation d’un avis, renvoi aux textes officiels et fic
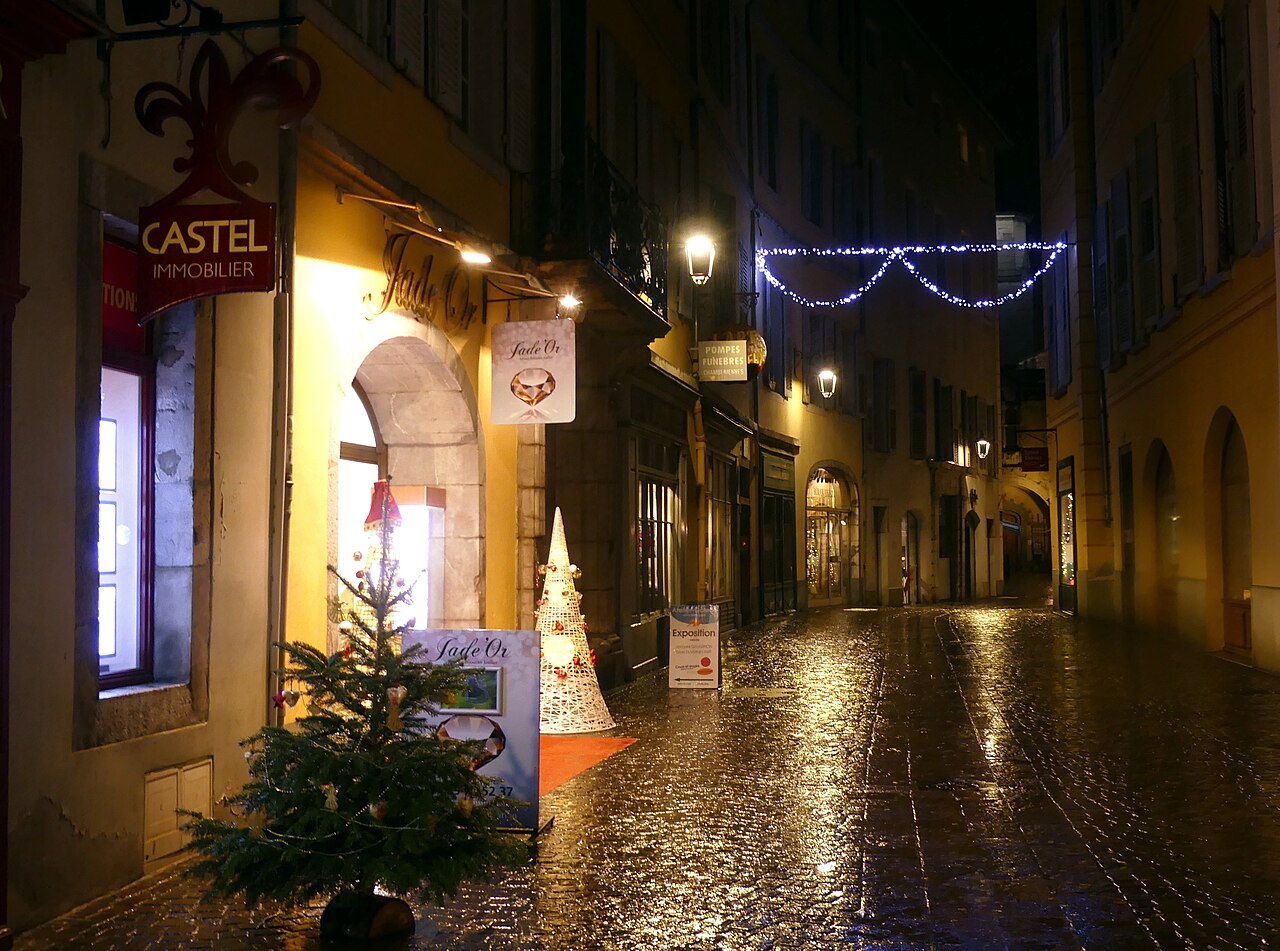
Ce guide explique qui doit déclarer la taxe sur la publicité extérieure (TPE), quel formulaire utiliser, quels sont les délais et comment contester un avis devant la mairie. Il renvoie systématiquement aux textes officiels et à la fiche Service-public citée.
Qu’est‑ce que la TPE (ex‑TLPE) ?
La taxe sur la publicité extérieure porte depuis le 01/01/2025 le nom officiel « taxe sur la publicité extérieure (TPE) ». Elle remplace la dénomination antérieure et regroupe les contributions liées aux dispositifs visibles depuis la voie publique. Les définitions et premières précisions figurent sur la fiche Service-public F22591 et dans le Code de l’environnement.
La réglementation distingue plusieurs catégories : enseigne, préenseigne et publicité. Ces notions relèvent des articles du Code de l’environnement cités dans les sources. La qualification exacte d’un dispositif (enseigne vs préenseigne vs publicité) conditionne l’obligation déclarative et le formulaire applicable. Pour toute situation ambiguë, il faut consulter le texte L581‑3 et la fiche Service-public associée.
Les règles nationales donnent des cadres généraux, mais les plans locaux (RLP ou documents d’urbanisme) peuvent préciser ou durcir les conditions d’implantation, de taille, d’extinction et de luminance. Vérifier le RLP de la commune avant toute commande évite des refus ultérieurs.
Qui doit déclarer la TPE en mairie ?
La déclaration incombe en priorité à l’entreprise exploitant l’activité signalée par l’enseigne. Le Cerfa 16308*01 prévoit que la demande d’autorisation préalable peut être déposée par l’entreprise ou par un mandataire agissant pour son compte. La fiche Cerfa et la notice Service-public reprennent ces modalités.
Concrètement, la personne qui exploite l’activité et qui bénéficie de la visibilité de l’enseigne doit figurer dans la déclaration. Si un mandataire intervient (agence, installateur agissant sur mandat), joignez une procuration ou mandat explicite selon les champs demandés par le formulaire Cerfa 16308.
La page pratique du formulaire indique les pièces habituellement exigées : identité de l’exploitant, localisation du dispositif, description et dimensions, plan et photo du support, et le cas échéant la copie d’un mandat. Utiliser la notice Cerfa pour préparer ces éléments facilite l’instruction.
Quel formulaire utiliser et depuis quand ?
Le formulaire applicable pour la demande d’autorisation préalable d’une enseigne est le Cerfa n° 16308*01. Les nouveaux modèles de Cerfa (16308, 16309, 16310) ont été fixés par l’arrêté du 25/06/2026 et sont entrés en vigueur le 01/07/2026. La fiche formulaire Service-public précise le téléchargement et les champs à remplir.
Pour les préenseignes et les dispositifs publicitaires, les modèles Cerfa 16309 et 16310 sont prévus selon l’arrêté. Se référer aux notices correspondantes sur Service-public pour identifier le formulaire adapté au dispositif envisagé.
Ne pas utiliser d’anciens formulaires obsolètes. Pour toute formalité, télécharger la version en ligne du Cerfa 16308*01 et conserver la preuve de dépôt. La documentation officielle contient les liens de téléchargement et la notice explicative.
Délais : dépôt, instruction, paiement
Le délai d’instruction des demandes d’autorisation par l’autorité compétente (le maire ou le président d’EPCI, selon transfert de compétence) est de 2 mois. En l’absence de réponse dans ce délai, le silence de l’administration vaut accord, conformément aux règles rappelées dans la fiche F24357 et le Code de l’environnement.
La déclaration de création ou de suppression d’un support doit être effectuée dans les 2 mois qui suivent l’événement, selon la fiche Service-public F22591. Cette obligation concerne la tenue à jour de la base fiscale.
Le paiement de la taxe devient exigible à partir du 1er septembre de l’année concernée ; la commune peut, par délibération, préciser l’échéancier, le tarif et les modalités de recouvrement. Vérifier la délibération communale pour connaître la date et les modalités applicables localement.
Comment est calculée la base taxable (assiette) ?
L’assiette de la TPE repose sur la surface des faces visibles des dispositifs affectés à une même activité sur un même immeuble. La fiche Service-public F22591 explique les règles de cumul entre faces et supports pour une même activité.
Lorsque plusieurs faces existent, la commune applique les règles nationales de calcul reprises par la fiche officielle. Certaines petites enseignes peuvent être neutralisées par des exonérations nationales, mais l’application exacte dépend de la délibération locale et de cas particuliers mentionnés dans les textes.
Des exonérations ou exclusions s’appliquent à certaines situations réglementées. Les précisions figurent dans les références légales; pour une appréciation précise de l’assiette dans votre cas, demandez une simulation au service fiscal de votre mairie.
Tarifs « normaux » : exemples 2026
Les tarifs indiqués comme « normaux » en 2026 proviennent du document DGCL et de la fiche Service-public. Ils servent d’exemples et doivent être vérifiés auprès du service fiscal local, car la commune peut majorer ou adapter les taux par délibération.
Les tableaux de référence et l’arrêté constatant l’indexation sont disponibles dans le PDF récapitulatif DGCL et sur la fiche Service-public F22591. Se reporter à ces documents pour les valeurs détaillées et datées, et conserver la référence pour toute contestation éventuelle.
Que faire si vous recevez un avis de taxe que vous contestez ?
Procédure recommandée, étape par étape :
- Contacter d’abord le service fiscal de la mairie pour demander la fiche de calcul et les éléments de l’assiette.
- Vérifier l’assiette : surface retenue, nombre de faces, cumul sur l’immeuble. Comparer aux pièces jointes (plans, photos) et au dossier Cerfa si vous avez déposé une demande.
- Réunir justificatifs : plans, photos datées, factures d’installation, copie du Cerfa ou preuve de dépôt, et tout document démontrant l’absence de vote de la taxe par la commune si c’est le cas.
- Formuler une réclamation écrite (recours gracieux) auprès du service fiscal dans les délais administratifs applicables, en joignant les pièces justificatives.
- Si le recours gracieux échoue, la voie contentieuse reste possible devant le tribunal administratif ; il s’agit d’une procédure juridictionnelle pour laquelle l’assistance d’un avocat ou d’un point d’accès au droit est recommandée.
Si la commune n’a pas instauré la TPE par délibération, un avis de taxe peut être erroné. Dans ce cas, fournir la preuve de l’absence de délibération et demander l’annulation de l’avis au service fiscal.
Pénalités et sanctions
Les textes prévoient des procédures et des sanctions en cas de non‑conformité ou de défaut de déclaration. Les principaux repères juridiques cités dans les sources sont :
- Article L581‑27 : notification ordonnant la mise en conformité ou la suppression, avec délai court pour exécution.
- Article L581‑30 : possibilité d’astreinte journalière en cas d’inexécution ; le montant de l’astreinte est mentionné dans le code et son indexation peut être précisée par d’autres documents.
- Article L581‑26 : amende administrative pour dispositif non déclaré ou non conforme.
- Article L581‑34 : amende pénale applicable selon la qualité du responsable (particulier ou personne morale).
Pour toute contestation portant sur une sanction, saisir d’abord le service instructeur et, si besoin, prendre conseil auprès d’un professionnel du contentieux administratif ou d’un avocat spécialisé.
Spécificités locales et RLP : pourquoi aller voir la mairie
Le règlement local de publicité (RLP) peut renforcer ou préciser les règles nationales en matière d’extinction, de luminance, de dimensions et d’autorisation. La compétence communale ou intercommunale pour le RLP est prévue par le Code de l’environnement.
Avant toute commande d’enseigne, consulter le RLP via le Géoportail de l’urbanisme ou le service urbanisme de la commune. Le RLP peut imposer des contraintes locales ou des procédures d’autorisation supplémentaires qui rendent nécessaire un échange préalable avec le service concerné.
Checklist pratique « avant de commander une enseigne »
- Vérifier l’existence et le contenu du RLP sur Géoportail de l’urbanisme ou auprès de la mairie.
- Déterminer si le dispositif nécessite une autorisation (se référer aux définitions légales et au Cerfa).
- Préparer le Cerfa 16308*01 si l’enseigne requiert une demande d’autorisation préalable.
- Demander au service fiscal une simulation de tarification et une copie de la délibération TPE applicable.
- Conserver preuves et justificatifs du dépôt (preuve de dépôt Cerfa, plans, photos, mandat si applicable).
- Demander au service urbanisme les prescriptions locales (extinction, emplacement, saillie).
Art Piramida est un média d'information : il ne fabrique ni n'installe d'enseignes et ne dépose aucune demande en mairie. Les règles locales priment : vérifiez-les auprès de votre commune.
Julien Dufour
Julien Dufour s’intéresse à l’équipement et à la visibilité des commerces et des PME : enseignes, signalétique, aménagement et solutions de stockage. Il compare les offres, relève les prix publiés et signale ce qui reste à vérifier avant de signer.